营养补剂新进入者门槛抬高,小品牌正被推到生死线前。过去靠一个概念、几次投放就能起量的日子已经结束,监管、渠道、供应链和消费者信任同时收紧,任何短板都会被放大。小品牌若只盯流量,忽视合规与证据,很可能连上架机会都拿不到,这正是当下值得关注的变化。
先看监管端。保健食品准入采用审批与备案并行,原料目录、功能声称、标签说明都有硬约束。新原料要补安全评估,新功能要拿科学依据,检测项目多、周期长、费用高。小品牌没有专门法规团队,很容易在配方、命名、宣称上踩线,产品还没上市就被退回,时间与资金一起沉没。小品牌常常低估这些隐性成本。
渠道端也在抬门槛。电商平台要求资质齐全、检测报告有效、宣传用语合规,直播和短视频对保健食品的带货限制更严。过去靠达人一句夸张口播就能冲销量,现在平台先审资质,再查话术,违规就下架、扣保证金。小品牌没有稳定供应链和售后能力,很难承受一次大规模抽检带来的连锁反应。
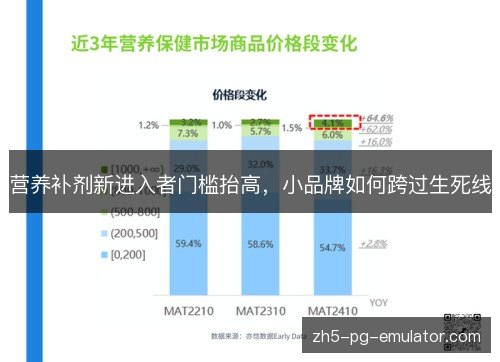
供应链的账更直接。原料溯源、第三方检测、批文维护、代工厂审计,每一项都要真金白银。优质代工厂倾向接大单,小品牌起订量低,议价弱,配方调整还要重新验证。胶囊、片剂、粉剂的生产线切换成本不低,包装材料也有最低采购量。缺少规模效应,单瓶成本往往高出成熟品牌数倍,定价空间被压扁。
消费者也变了。成分党会查剂量、查形态、查临床研究,营养师和医生在社交平台做科普,夸大功效很容易被拆穿。差评、投诉和检测翻车会迅速扩散,复购率随之下滑。小品牌若还把用户当流量,而不是当长期信任关系,投出去的钱只会换来一次性订单,根本撑不起品牌,更谈不上沉淀口碑。
资本态度同样转冷。前几年新消费热钱多,只要故事好、增速快就能拿钱,如今投资人先看合规、毛利、复购和退货率。PG模拟器没有批文、没有稳定供应链、没有真实复购的小品牌,很难拿到下一轮。现金流一旦断掉,团队、渠道和用户都会迅速流失,生死线就在账上。没有利润支撑的规模只是纸面繁荣,银行与供应链也会收紧账期。
小品牌面临的是一道连环题。没批文就难上架,没销量就难摊薄检测与备案成本,没资金就难做临床和品牌建设。缺一环,整盘就转不动。过去可以靠代购、跨境、贴牌绕开部分要求,如今监管补位,消费者也更谨慎,灰色空间越来越小,靠擦边生存的路径基本被堵死。真正的生死线往往不是销量下滑,而是合规与现金同时告急。
跨过生死线,第一步是收缩战场。小品牌不能一上来就做全人群、全品类,而要选一个具体场景,比如睡眠困扰、运动恢复、女性经期不适、肠道敏感或中老年骨骼健康。场景越具体,配方越容易聚焦,内容越容易讲清,用户也越容易判断有没有效果。大品牌看不上或转身慢的缝隙,往往是小品牌活下来的入口。
产品策略要少而准。选已列入目录的原料,走备案路径,缩短上市周期。剂量要贴着科学证据,不做概念添加,不碰违禁成分。包装、口味、剂型可以微创新,但核心指标必须稳定。一个爆品跑通复购,再推第二个,比一次铺十个库存更安全。每多一个库存单位,资金、包材、检测和售后成本都会上升。
渠道选择要避开正面强攻。大品牌霸占头部货架和主流直播,小品牌可以先进入专业场景,比如健身房、药房、营养咨询室、母婴店和康复机构,用真实服务建立口碑。再逐步把用户沉淀到可重复触达的私域,用内容和社群维系复购。渠道不必多,关键是每一个都能算清获客成本与留存收益。
信任是小品牌跨过生死线的硬通货。标签要透明,原料产地、检测报告、生产批次能查得到。宣称要克制,不说治疗,不碰疾病暗示,把作用边界讲明白。请营养师或医生做专业内容,比明星代言更划算,也更能积累长期信任。用户一旦相信,复购和转介绍会降低获客成本,这比一次性冲量更有价值。
现金流管理决定能不能熬到拐点。小品牌要按订单生产,宁可少量多批,也别把现金压进仓库。预售、团购、企业定制和订阅式复购可以提前回款,但前提是交付稳定。毛利率要覆盖检测、售后和退换货,不能只看表面售价。账期长的渠道要谨慎进入,一旦被拖欠,供应商和代工厂会立刻收紧支持。
外部合作能补上能力短板。原料商掌握稳定货源与最新研究,代工厂熟悉工艺与法规,检测机构提供合规报告,渠道商了解真实需求。小品牌不必什么都自己建,而要把有限资源投到配方定义、用户洞察和品牌信任上。与合规服务商长期合作,能减少试错,把审批、备案、广告审查的风险前置处理。
往后看,门槛不会下降,只会更精细。功能声称需要更多人体证据,原料安全评估更严格,平台治理和广告监管也会持续收紧。小品牌想留在牌桌上,必须把合规当产品的一部分,把证据当营销的一部分,把复购当增长的一部分。谁能用更低成本完成这些动作,谁就能跨过生死线,进入下一轮竞争。
这件事的意义不只在淘汰弱者。门槛抬高会挤掉虚假宣传和劣质供给,也会逼着新进入者把科学、合规与用户价值放在前面。小品牌的机会仍在,只是路径变了:从抢流量转向做证据,从铺渠道转向做信任,从追规模转向保现金流。跨过生死线之后,才有资格谈增长,而那条线正在被重新画定。